Facturation électronique 2026 : 5 chantiers pour votre PME
Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA doit être capable de recevoir des factures électroniques et doit recourir pour cela à une plateforme agréée référencée par la DGFiP — l’Urssaf le rappelle dans son actualité consacrée à l’échéance du 1er septembre 2026. Quinze jours après la mise en production, le bilan terrain est plus favorable que redouté : selon le ministre des Comptes publics David Amiel, « 70 % des déclarantes à la TVA ont déjà désigné leur solution de réception », et les serveurs des 138 plateformes agréées ont absorbé le traitement de 5 millions de factures, représentant plus de 15 milliards d’euros (ZDNet, 17 septembre 2026).
Le retard, lui, se concentre sur les petites structures. Le baromètre Ipsos BVA réalisé auprès de 400 dirigeants de PME et d’ETI conclut que 29 % des entreprises ne sont pas prêtes à recevoir des factures électroniques structurées via une plateforme agréée, et que 7 % supplémentaires se disent incertaines de leur niveau de conformité. Un second baromètre, OpinionWay pour le Conseil national de l’Ordre des experts-comptables et Ecma, évoque 38 % d’entreprises sans aucune démarche concrète lancée (Slate.fr, 17 septembre 2026). Côté grandes entreprises et ETI, qui basculent également en émission au 1er septembre 2026, 48,5 % n’avaient toujours pas lancé la mise en œuvre technique de leur plateforme début juillet.
Le calendrier légal, lui, ne bouge pas : la réception est obligatoire pour toutes les entreprises concernées depuis le 1er septembre 2026, tandis que l’émission et l’e-reporting arrivent au 1er septembre 2027 pour les PME, TPE et micro-entreprises (ANCT). Le gouvernement a seulement accordé une période de tolérance jusqu’à fin décembre 2026 avant l’application des sanctions financières, qui vont de 500 € à 375 000 € (ZDNet). Autrement dit, la facturation électronique 2026 n’est plus un sujet de veille réglementaire : c’est un chantier d’organisation à boucler pendant que les volumes restent gérables.
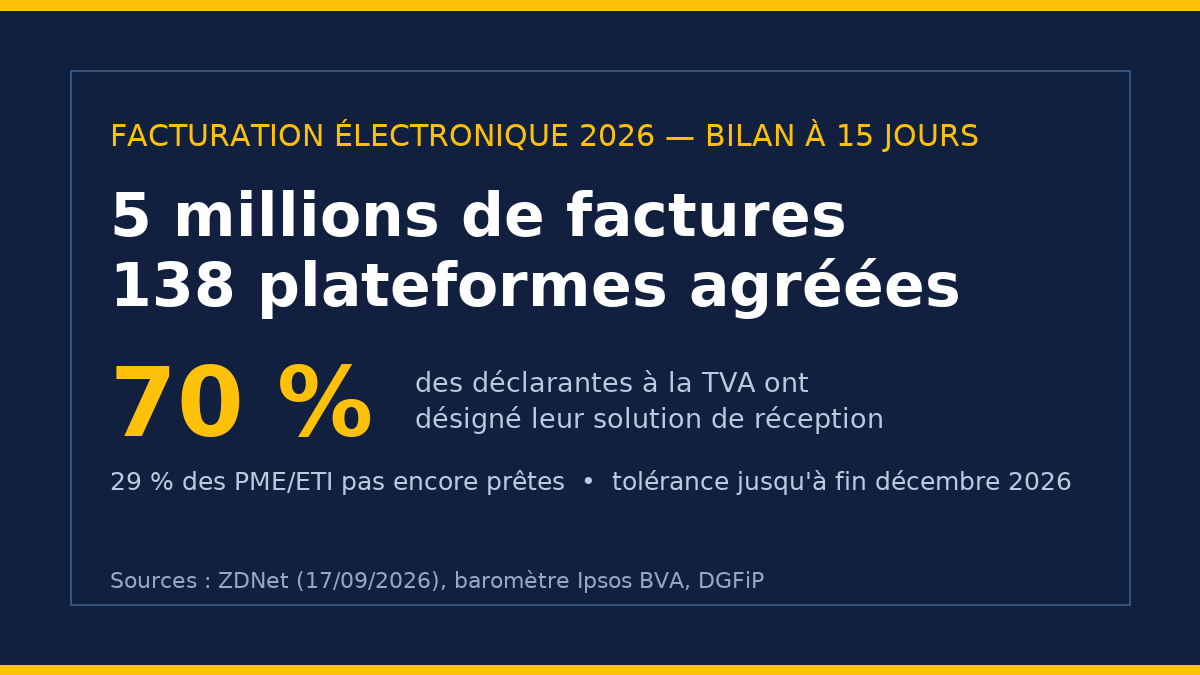
Facturation électronique 2026 : le bilan chiffré des deux premières semaines
70 % des déclarantes à la TVA ont déjà choisi leur solution de réception
C’est le chiffre qui a surpris les observateurs. Sur les quatre millions de structures assujetties à la TVA, sept sur dix avaient désigné leur plateforme de réception dès la mi-septembre, deux semaines après l’entrée en vigueur de l’obligation. L’adoption a donc été largement anticipée par les entreprises, ce qui explique l’absence du blocage redouté dans les premiers jours de septembre. Le sujet n’est pourtant pas refermé : 30 % des déclarantes n’ont pas encore désigné de solution, et l’administration maintient son cap vers la généralisation de l’émission pour les TPE et PME en 2027.
Pour aller plus loin dans choisir sa plateforme agréée, notre analyse détaillée compare les coûts réels des 155 solutions immatriculées et identifie les 4 pièges à éviter avant de signer.
5 millions de factures traités par 138 plateformes agréées
En deux semaines, les plateformes agréées immatriculées par la DGFiP — elles sont 138 — ont absorbé 5 millions de factures pour plus de 15 milliards d’euros de flux. Ce volume donne la mesure de ce qui était demandé aux PME : il ne s’agit pas d’un simple changement de format, mais d’un changement d’infrastructure. Une plateforme agréée prend en charge l’émission, la transmission et la réception des factures, extrait certaines données (identification du fournisseur et du client, montant hors taxes de l’opération, montant et taux de TVA) et les transmet à l’administration fiscale (impots.gouv.fr). C’est ce circuit qui rend la facture traçable de bout en bout.
29 % des PME et ETI encore non prêtes : où se situe le risque
Les baromètres de septembre dessinent un tableau plus nuancé que le succès global. 29 % des PME et ETI interrogées se déclarent incapables de recevoir une facture électronique conforme, 7 % ne connaissent pas leur niveau de conformité, et 38 % n’ont engagé aucune démarche concrète. Trois causes reviennent : la complexité technique perçue (formats XML, interfaces applicatives, choix entre Factur-X, UBL ou CII), le manque de temps, et l’attente d’un report qui n’est pas venu. Le risque n’est pas théorique : il porte sur des factures qui n’arrivent pas au bon endroit, donc sur des encaissements et des déclarations de TVA décalés. Pour une PME qui n’a pas encore désigné sa plateforme, le sujet reste donc entier, même si l’échéance d’émission est fixée à 2027.
Réception, émission, e-reporting : ce que la loi exige exactement
Réception : la première marche, déjà franchie par la majorité des entreprises
Toutes les entreprises concernées par la réforme doivent avoir la capacité de recevoir des factures électroniques depuis le 1er septembre 2026. L’obligation découle de l’article 289 bis du Code général des impôts, qui impose le recours à une plateforme agréée pour l’émission, la transmission et la réception des factures électroniques. Pour la réception, le défaut de recours à une plateforme agréée fait l’objet d’un mécanisme de mise en demeure avant sanction (article 1737 IV bis du CGI), tel que le décrit le guide pratique de démarrage publié par la DGFiP.
Émission : le 1er septembre 2027 pour les PME, TPE et micro-entreprises
La seconde marche concerne votre propre production de factures. Les grandes entreprises et les ETI émettent au format électronique depuis septembre 2026 ; les PME, TPE et micro-entreprises basculent au 1er septembre 2027. Une entreprise dont l’obligation d’émission commence en 2027 peut toutefois entrer volontairement dans le dispositif avant cette date. Attention à un raccourci fréquent : « je ne suis pas concerné avant 2027 » est faux pour la réception, et devient un risque dès lors qu’un client ou un fournisseur important passe au format structuré. Le non-respect de l’obligation d’émission est sanctionné par une amende par facture, dans les limites prévues par l’article 1737 du CGI.
E-reporting : les données que votre plateforme transmet à l’administration
À côté de la facture elle-même, la réforme instaure la transmission de données à l’administration : données de transactions qui ne font pas l’objet d’une facture électronique, et données de paiement pour l’ensemble des opérations. Ce volet, appelé e-reporting, s’applique depuis le 1er septembre 2026 aux grandes entreprises et aux ETI pour les opérations concernées ; le non-respect des obligations de transmission de données relève du régime de sanction prévu à l’article 1788 D du CGI. Pour une PME, la conséquence pratique est simple : la qualité des données comptables compte désormais autant que le document envoyé. Lire aussi notre article sur le calendrier et les obligations de la facturation électronique obligatoire.
Facturation électronique 2026 : les 5 chantiers essentiels d’une PME
Chantier 1 — Désigner une plateforme agréée immatriculée par la DGFiP
Une plateforme agréée est une plateforme immatriculée par l’administration fiscale, via le Service d’Immatriculation créé au sein de la DGFiP. Toutes ne se valent pas pour autant : ce qui distingue deux offres, c’est le niveau de détail des statuts de traitement, c’est-à-dire les informations horodatées qui permettent de savoir si une facture a été reçue, mise en paiement ou rejetée. C’est ce détail qui déterminera votre capacité à relancer un client ou à prouver une réception en cas de litige. Le réflexe utile : vérifier que le prestataire choisi figure bien dans l’annuaire officiel, puis tester la réception d’une facture réelle avant la fin de la période de tolérance, fixée à fin décembre 2026.
Avant de valider votre prestataire, appliquez les 4 contrôles avant de signer détaillés dans notre enquête sur les 150 PDP agréées.
Chantier 2 — Fiabiliser l’adressage et le SIREN à 9 chiffres de chaque client
C’est le chantier le plus ingrat et le plus décisif. Chaque client professionnel doit être identifié par son SIREN à 9 chiffres, et les adresses de livraison doivent être renseignées lorsqu’elles diffèrent de l’adresse de facturation. Un mauvais adressage produit exactement l’effet inverse de celui recherché : une facture qui n’atteint pas son destinataire technique, et donc un retard de paiement supplémentaire. La responsabilité de ce routage incombe à l’émetteur. Autrement dit, la réforme déplace le risque : ce n’est plus le format qui pose problème, c’est la qualité de votre base clients et fournisseurs.
Chantier 3 — Vérifier les 4 nouvelles mentions sur vos modèles de factures
Quatre mentions font leur apparition sur les modèles : le SIREN du client, la catégorie de l’opération, la mention d’option pour la TVA sur les débits et l’adresse de livraison du bien lorsque celle-ci diffère de l’adresse de facturation. La vérification se fait modèle par modèle, y compris pour les factures récurrentes, les acomptes et les avoirs. C’est typiquement le genre de contrôle qui se délègue à un cabinet comptable — et que les entreprises qui ont délégué leur mise en conformité ont déjà coché. Pour un tableau récapitulatif du calendrier, voir notre article sur les dates clés de la facturation électronique 2026-2027.
Chantier 4 — Brancher la réception sur votre circuit comptable
Recevoir une facture électronique ne sert à rien si elle finit imprimée ou ressaisie à la main. Le gain réel de la réforme se joue à cet endroit : une facture qui entre directement dans le circuit comptable évite la saisie, le contrôle de cohérence et les allers-retours avec le fournisseur. C’est aussi ce qui alimente correctement l’e-reporting. La bonne séquence consiste à brancher la réception sur votre outil de gestion, à définir qui traite les rejets, puis à automatiser l’extraction des données. Nos analyses détaillées sur l’automatisation des factures fournisseurs et sur les tâches comptables à automatiser en priorité détaillent cette mécanique.
Chantier 5 — Documenter une trajectoire de mise en conformité
Le guide de la DGFiP est explicite : pendant la phase de démarrage, les sanctions ne seront pas appliquées aux entreprises rencontrant des difficultés mais engagées dans une trajectoire sérieuse de mise en conformité. L’administration distinguera ces situations de celles relevant d’une inertie, d’un évitement ou d’un refus durable d’entrer dans le dispositif, et tiendra compte des difficultés réelles, documentées et suivies d’actions de correction. Cette approche n’est ni un report ni une suspension de l’obligation. Traduction opérationnelle : conservez la trace de vos décisions (choix de plateforme, planning de branchement, mise à jour des fiches clients, actions correctives) — c’est votre meilleure protection si un contrôle arrive avant la fin de votre mise en conformité.
Trésorerie : 15 milliards d’euros immobilisés et 51 jours de délai moyen
La réforme est souvent présentée comme un remède aux retards de paiement. Le mécanisme existe, mais il ne fonctionne pas comme le raccourci « facture électronique = paiement plus rapide » le laisse croire. Selon le dernier rapport de l’Observatoire des délais de paiement de la Banque de France, le délai moyen de paiement interentreprises s’établissait à 51 jours en 2024 hors micro-entreprises, soit 13,6 jours de retard. Sans ces retards, les PME auraient disposé de 15 milliards d’euros de trésorerie supplémentaire sur l’année. L’enquête Payment Survey de Coface confirme l’ampleur du phénomène : 86 % des entreprises françaises déclarent avoir subi des retards de paiement l’an dernier, et 44 % des retards supérieurs à un mois. Les petites structures absorbent les délais les plus longs, avec 44 jours de retard en moyenne.
Ce que la facturation électronique apporte concrètement, c’est de la traçabilité : des statuts horodatés qui documentent le moment où la facture a été reçue et mise en traitement. Ce que la réforme ne fait pas, c’est payer à votre place. Si l’adresse technique de votre client est erronée, la facture n’arrive pas, et le retard repart de zéro — d’où l’importance du chantier d’adressage. Un élément encourageant toutefois : une entreprise sur deux anticipe une réduction des délais grâce à cette réforme. L’enjeu pour une PME est de ne pas être dans la moitié qui subit. Sur ce terrain, la relance automatisée des impayés complète naturellement le dispositif : voir notre article sur l’agent IA de relance des impayés.
Automatisation et IA : ce que la facturation électronique 2026 change vraiment
La facture électronique structurée a une propriété que le PDF n’a pas : elle est lisible par une machine. C’est précisément ce qui rend l’automatisation rentable en 2026. Les gains administratifs documentés sont significatifs : l’éditeur Sage chiffre à 5 h 40 par semaine le temps administratif récupérable, sur la base d’une étude menée auprès de 9 000 PME européennes. Cette heure gagnée ne vient pas du format lui-même, mais de ce qu’on en fait : extraction automatique des données, rapprochement avec les commandes et les paiements, détection des écarts, et préparation du e-reporting.
Trois briques suffisent à une PME pour transformer la contrainte réglementaire en gain de productivité. D’abord l’extraction : récupérer les données de la facture reçue sans ressaisie. Ensuite le rapprochement : faire correspondre automatiquement facture, bon de commande et règlement. Enfin la relance : déclencher un suivi dès qu’une échéance est dépassée, sans dépendre de la disponibilité de l’équipe administrative. Sur ces trois briques, la limite n’est pas technique mais organisationnelle — qui arbitre les écarts, qui valide les rejets, qui pilote les exceptions. Nos analyses sur le comparatif des logiciels de facturation IA et sur la RPA appliquée à la comptabilité donnent les ordres de grandeur et les critères de choix.
Facturation électronique 2026 : les questions que se posent les dirigeants
Mon PDF suffit-il ?
Non. La facturation électronique remplace la facture sous forme papier scannée, le PDF ordinaire ou le document envoyé par mail. Ce qui circule désormais par le circuit officiel, c’est un fichier structuré — Factur-X, UBL ou CII — échangé via une plateforme agréée. Un PDF reste utile en phase de démarrage pour ne pas bloquer le traitement d’une opération réelle, mais il ne constitue pas une facture électronique conforme.
Les sanctions s’appliquent-elles dès maintenant ?
Une période de tolérance court jusqu’à fin décembre 2026 avant l’application des sanctions financières, qui vont de 500 € à 375 000 €. Le guide de la DGFiP précise que, pendant cette phase de démarrage, l’administration ne sanctionnera pas les entreprises en difficulté mais engagées dans une trajectoire sérieuse de mise en conformité. Ce n’est ni un report ni une suspension : une inertie prolongée reste sanctionnable, et le non-respect de l’obligation d’émission fait l’objet d’une amende par facture.
Que faire si je reçois encore une facture par mail, PDF ou papier ?
Traitez-la. La réforme modifie les modalités de transmission entre entreprises, pas les règles de fond : la dette commerciale, le paiement, la comptabilisation et le droit à déduction de la TVA restent inchangés. Une facture reçue par un autre canal ne doit donc pas être écartée si elle correspond à une opération réelle et comporte les informations nécessaires à son traitement. En revanche, il est de bonne pratique de poursuivre la transmission électronique de la même facture ou d’organiser sa régularisation rapidement.
Un client peut-il m’imposer une facture électronique alors que mon obligation d’émission débute en 2027 ?
Non. En cas de désaccord, l’entreprise peut rappeler à son client que son obligation d’émission électronique ne commence qu’au 1er septembre 2027, tout en indiquant, le cas échéant, sa trajectoire de préparation. C’est d’ailleurs un argument pour entrer volontairement dans le dispositif avant l’échéance : cela supprime ces discussions commerciales et lisse la charge de travail.
Où trouver de l’aide ?
Trois ressources officielles : le guide pratique de démarrage de la DGFiP, la page dédiée de impots.gouv.fr, et le numéro national 0 806 807 807. S’y ajoutent votre expert-comptable et les activateurs France Num, qui accompagnent les TPE et PME dans le choix et le paramétrage d’une solution.
Facturation électronique 2026 : le plan des 30 prochains jours
Si votre entreprise fait partie des 29 % qui ne sont pas encore prêtes, l’ordre des priorités est simple. Semaine 1 : vérifier que la réception fonctionne réellement, en testant avec une facture réelle d’un fournisseur déjà passé au format électronique. Semaine 2 : reprendre la base clients — SIREN à 9 chiffres, adresses de livraison, contacts de facturation. Semaine 3 : vérifier les quatre mentions sur vos modèles et faire le point sur le volet e-reporting. Semaine 4 : documenter la trajectoire (choix, planning, actions correctives) et décider du calendrier d’émission 2027, en évaluant ce qui peut être automatisé dès maintenant. À fin décembre 2026, la période de tolérance se referme : mieux vaut avoir testé tôt, quand les volumes sont encore faibles et que les erreurs se rattrapent.
Sources
- Urssaf — La facturation électronique : obligatoire au 1er septembre 2026
- DGFiP — Facturation électronique : guide pratique de démarrage au 1er septembre 2026 (PDF)
- impots.gouv.fr — Facturation électronique et plateformes agréées
- ANCT — Facture électronique 2026-2027 : ce qui change pour les TPE, PME et associations
- ZDNet — Facturation électronique : succès foudroyant sur le terrain (17/09/2026)
- Slate.fr — Pourquoi des milliers d’entreprises ne sont pas prêtes (17/09/2026)
- Blog du Modérateur — Ce que la facturation électronique change aux retards de paiement (17/09/2026)
- economie.gouv.fr — Tout savoir sur la facturation électronique pour les entreprises